29.10.2026 | 05:23
Verborgener Milliardenmarkt: Zefiro Methane - Steht dieser Turnaround-Kandidat vor der Neubewertung?
Erstellt und veröffentlicht im Auftrag von Zefiro Methane
Während viele Small Caps im aktuellen Börsenumfeld mit Gegenwind kämpfen, vollzieht ein spezialisierter Umweltdienstleister abseits des breiten Radars der Märkte eine dynamische operative Wende. Getrieben von staatlichen Förderprogrammen und strikten Umweltauflagen explodiert die Nachfrage nach Stilllegungs- und Messdienstleistungen. Mit einem prall gefüllten Rekordauftragsbestand, frischem Kapital und dem Sprung in die operative Profitabilität bietet der Titel jetzt ein asymmetrisches Chance-Risiko-Profil. Warum Analysten erhebliches Aufwärtspotenzial sehen, zeigt der folgende Spezialbericht.
Lesezeit: ca. 3 Minuten.
Autor: Stefan Bode
ISIN: CA98926D1069
Deutlicher Momentumanstieg bei Zefiro Methane
Zefiro Methane Corp. (WKN: A3DVHU | ISIN: CA98926D1069 | Ticker: Y6B) notiert nach einer Phase erhöhter Handelsaktivitäten und den wiederholt positiven Unternehmensmeldungen an der Heimatbörse bei CAD 0,64. Im europäischen Handel liegt der Preis bei rund EUR 0,41. Die Marktkapitalisierung beläuft sich aktuell auf rund CAD 68,75 Mio. bzw. EUR 44,00 Mio. Seit Jahresanfang verzeichnet der Titel ein Plus von 68 %, während die Performance auf 52-Wochen-Sicht trotz vorangegangener Konsolidierung im Sommer bei 120 % liegt (52-Wochen-Spanne: CAD 0,29 bis CAD 0,80). Der Markt reagiert zunehmend auf das deutliche Wachstum, die einhergehende operative Skalierung und die strategische Ausrichtung des ESG-Umweltdienstleisters.
Katalysatoren zur Auftragslage
Der Hauptkatalysator für die jüngste Kursdynamik ist der massive Ausbau des gesicherten Projekt- und Umsatzvolumens. Zefiro meldete kürzlich einen staatlichen Auftragsbestand von über USD 40 Mio. mit Laufzeiten bis Juni 2029 sowie den Abschluss des siebten neuen Rahmenvertrags nach der Integration der Viking-Well-Service-Flotte. Das Unternehmen wurde erst im Mai 2026 übernommen und innerhalb von einem halben Jahr konnten Verträge mit fast allen bedeutenden Gasproduzenten im Nordosten der USA geschlossen werden. 5 der 7 vereinbarten Rahmenverträge erwirtschaften bereits Umsätze. Allein im August und September konnten daraus Arbeiten im Gegenwert von USD 1,54 Mio. abgeschlossen werden. Gedeckt wird diese Expansion durch eine erfolgreich platzierte Privatplatzierung am vergangenen Wochenende mit einem Bruttoerlös von rund 5,0 Mio. CAD zur Finanzierung des operativen Wachstums. Diese im Stakkato erfolgenden Meldungen reduzieren nicht nur das Refinanzierungsrisiko signifikant, sondern setzen möglicherweise auch Leerverkäufer der Aktie unter Druck. Warum? Diese haben möglicherweise auf eine Finanzierung zu deutlich tieferen Kursen gesetzt, aber das Unternehmen konnte die neuen Aktien oberhalb des letzten Kursniveaus bei CAD 0,66 platzieren. Ein klar positives Signal, dass die Neuinvestoren das Unternehmen deutlich höher bewerten, als dies der Gesamtmarkt bisher einschätzt.
Geschäftskennzahlen drehen nach oben
Im abgelaufenen Geschäftsjahr 2025/26 erzielte Zefiro einen Umsatzsprung um 31,1 % auf USD 42,5 Mio. gegenüber USD 32,4 Mio. im Vorjahr. Das bereinigte operative Ergebnis vor Zinsen, Steuern und Abschreibungen markierte mit USD 3,8 Mio. den erfolgreichen Turnaround nach einem Vorjahresverlust von minus USD 4,0 Mio. Der Nettoverlust verringerte sich im Jahresverlauf deutlich von minus USD 10,8 Mio. auf minus USD 3,20 Mio. Im jüngsten Quartal erreichte der Umsatz USD 9,3 Mio. und lag damit 16 % über dem Vorjahresquartal. Der freie Cashflow (FCF) war mit minus USD 1,85 Mio. zwar durch getätigte Investitionen in die Einsatzflotte negativ, amortisiert sich in den nächsten Quartalen jedoch unmittelbar mit den akquirierten Großaufträgen. Gleichzeitig bildet dies das Fundament für die von Analysten prognostizierte EBITDA-Steigerung auf USD 10,02 Mio. im Folgejahr 2026/27.
Charttechnik unterstützt
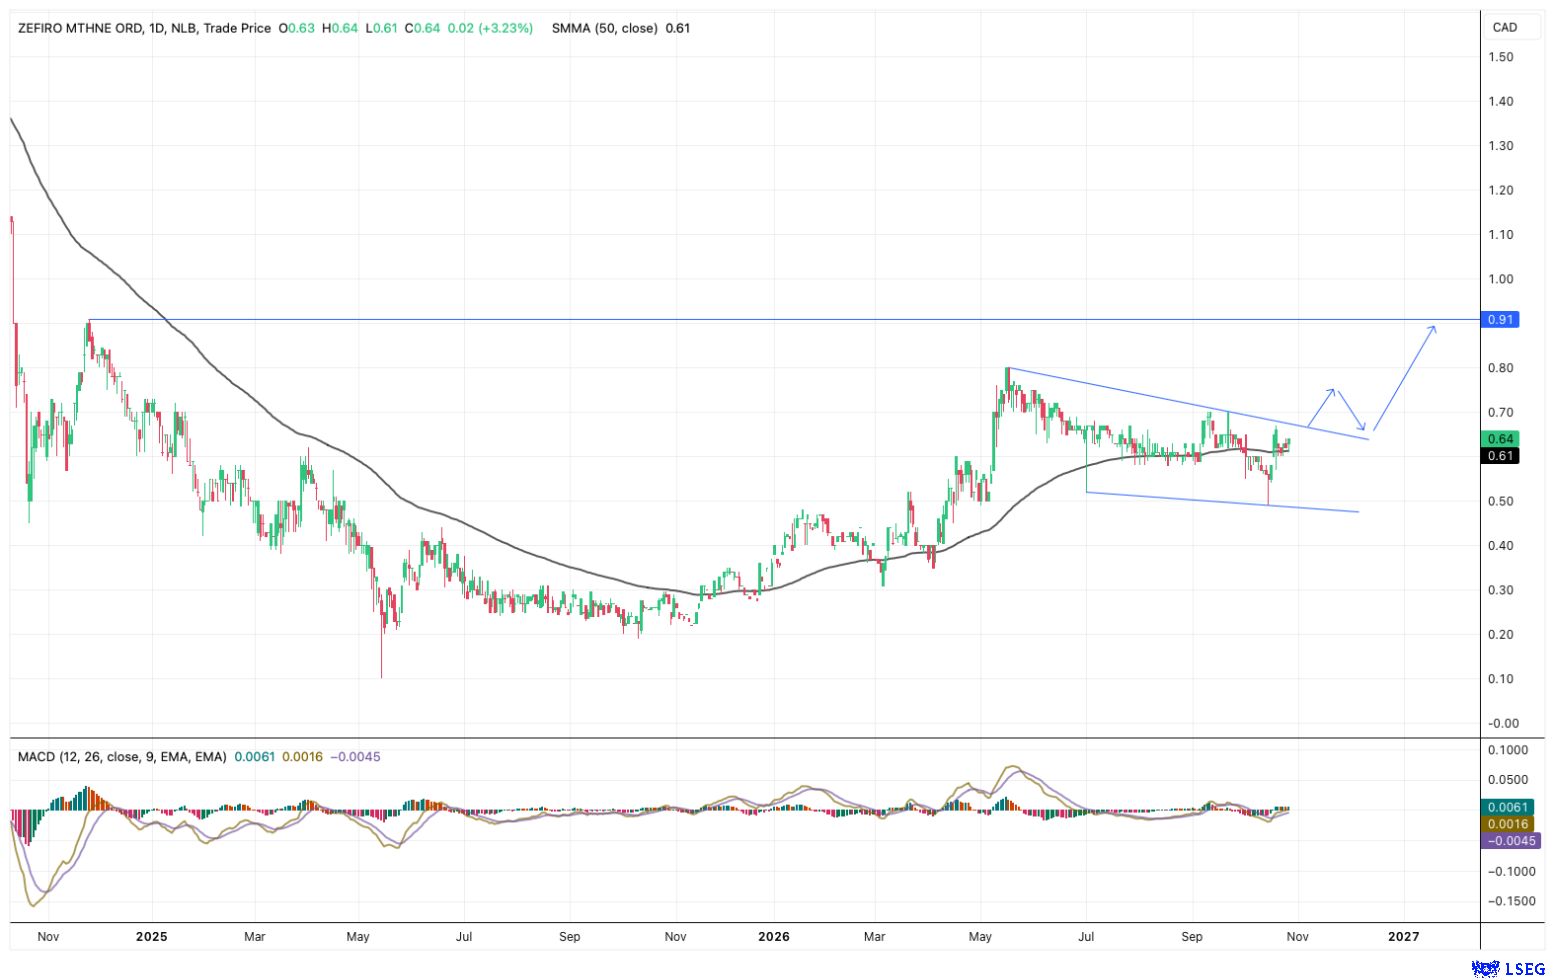
Der Selloff vom 15. Oktober auf 0,49 CAD hat wahrscheinlich die charttechnische Bodenbildung abgeschlossen. Seitdem konnte die Aktie mit derzeit CAD 0,64 die 50-Tage-Linie bei CAD 0,62, die 100-Tage-Linie bei CAD 0,635 und die 200-Tage-Linie bei CAD 0,57 überspringen, die nun als maßgebliche Unterstützung dienen sollten. Auf der Oberseite bildet der Bereich um CAD 0,69 den ersten relevanten Widerstand. Ein nachhaltiger Ausbruch darüber würde den Weg in Richtung CAD 0,80 freimachen. Sollte dies geschafft werden, bildet das GBC-Kursziel von CAD 2,10 (USD 1,50) einen weiteren Orientierungspunkt auf der Oberseite. Auf der Unterseite dürfen die CAD 0,48 nicht mehr unterschritten werden, da sonst die CAD 0,39 wieder in den Fokus rücken dürften.
Zusammenfassung
Zefiro Methane Corp. vollzieht dank staatlicher Förderungen und eines Rekordauftragsbestands von über USD 40 Mio. bei der Sanierung verwaister Bohrlöcher den operativen Turnaround. Viking Well Service ermöglichte durch den Verkauf seiner Ausrüstung an Zefiro die geografische Expansion der Einsatzflotte auf 15 US-Bundesstaaten sowie den Abschluss neuer Rahmenverträge mit etablierten Gasproduzenten im Nordosten der USA. Das Analysehaus GBC stuft die Zefiro-Aktie angesichts starker Wachstumsaussichten und Skaleneffekte mit „Kaufen“ sowie einem Kursziel von USD 1,50 (CAD 2,10) ein.