Menü

10.11.2026 | 05:39

Zefiro Methane erhöht Wachstumstempo

  • Zefiro Methane
Bildquelle: Pixabay

Erstellt und veröffentlicht im Auftrag von Zefiro Methane

Zefiro hat sich auf die Sanierung alter Öl- und Gasbohrungen und die Verringerung von Methanemissionen spezialisiert. Während konjunkturelle Unsicherheit viele Nebenwerte bremst, eröffnen staatliche Umweltauflagen und milliardenschwere Förderbudgets lukrative Nischen. Spezialisierte Dienstleister für die Beseitigung industrieller Altlasten verzeichnen volle Auftragsbücher und rücken zunehmend ins Blickfeld institutioneller Investoren. Wo verbergen sich daher mögliche Chancen und Risiken?

Lesezeit: ca. 3 Minuten. Autor: Stefan Bode
ISIN: CA98926D1069


Aufträge verbessern Planbarkeit

Der staatlich finanzierte Auftragsbestand von Zefiro Methane Corp. (WKN: A3DVHU | ISIN: CA98926D1069 | Ticker: Y6B) betrug zuletzt rund 40 Mio. USD und reicht bis in den Juni 2029 hinein. Laut GBC sollen davon im zweiten Quartal 2026/27 etwa 4,9 Mio. USD und damit bis zum Jahresende 2026 abgearbeitet werden. Der Großteil des Auftragsvolumens wird daher in den Jahren 2027 und 2028 umgesetzt werden und zu den entsprechenden Umsätzen führen. Kontrakte mit privaten Öl- und Gaskunden sind darin jedoch nicht enthalten und sind daher der Treiber für zusätzliches Geschäftspotenzial in den kommenden Quartalen. Die Präsenz in mittlerweile 15 US-Bundesstaaten verbreitert zudem den Zugang zu den Kunden.

Ergebniswende und Cashflow

Im Geschäftsjahr 2025/26 bis zum 30. Juni 2026 stieg der Umsatz um 31,1 % auf 42,5 Mio. USD. Das bereinigte EBITDA verbesserte sich von minus 4,0 Mio. USD auf plus 3,8 Mio. USD und entspricht daher einer Marge von rund 8,9 %. Durch Investitionen und Übernahmen war der freie Cashflow mit 1,85 Mio. USD negativ und der Nettoverlust lag bei 3,2 Mio. USD. Um das Wachstum des Unternehmens zu beschleunigen und Projektaufträge vorzufinanzieren, konnte das Unternehmen frisches Eigenkapital oberhalb des damaligen Aktienkurses einwerben. Dadurch fiel die Verwässerung der bestehenden Aktionäre geringer aus und zeigt gleichzeitig die Markteinschätzung und Perspektive der Eigenkapitalgeber, die insgesamt 7,58 Mio. Aktien zu jeweils 0,66 CAD für 5 Mio. CAD zeichneten. Das stärkt das Betriebskapital gegenüber liquiden Mitteln von lediglich 1,09 Mio. USD zum Geschäftsjahresende. Wegen der Verwässerung senkte GBC aber sein DCF-Kursziel leicht von 1,50 USD auf 1,42 USD, das bis Juni 2027 erreicht werden sollte. An deren Empfehlung zum „Kaufen“ hat sich dennoch nichts geändert.

Zertifikate und Rückstellungen eröffnen neues Umsatzpotenzial

Die in London ansässige Emissionsregistrierungs-Agentur Isometric hat ein OWP-Protokoll (Orphaned Well Plugging) für verwaiste Bohrlöcher entwickelt und veröffentlicht. Der zugehörige öffentliche Anhörungsprozess läuft noch bis zum 14. November 2026. Bei Verabschiedung des neuen Zertifikateprotokolls und dessen Emittierung sind aber mehrere Prozessschritte einzuhalten. Neben den nötigen Methanmessungen und unabhängigen Prüfungen der Messergebnisse muss auch der Nachweis erbracht werden, dass die Stilllegung von Bohrlöchern ohne eine Zertifikateemittierung nicht erfolgen würde. Eine Dauerhaftigkeitsprüfung der verfüllten Bohrlöcher muss ebenfalls nach zwölf bis 18 Monaten durchgeführt werden. Sind diese positiv, werden die bis dahin zurückgehaltenen Gutschriften freigegeben. Das bedeutet zwar kurzfristig noch keinen schnellen Ertrag, aber bei neuen Verfüllungen von Methangas ausgasenden Bohrlöchern würde sich eine neue planbare Umsatzpipeline sukzessive aufbauen. 

Die Sanierung von Altbohrungen ist deutlich weniger abhängig vom Ölpreis als die Erschließung neuer Lagerstätten. Doch die geopolitischen Energieunsicherheiten der letzten Quartale zeigen auch, dass der hohe Ölpreis die Investitionsbudgets der kleinen und großen Ölunternehmen deutlich hat ansteigen lassen. Daher dürften diese Unternehmen verstärkt anfangen, bestehende Altlasten und dafür gebildete Rückstellungen für versiegte Öl- und Gasbohrungen durch die Vergabe von Aufträgen an Spezialfirmen wie Zefiro Methane aufzulösen.
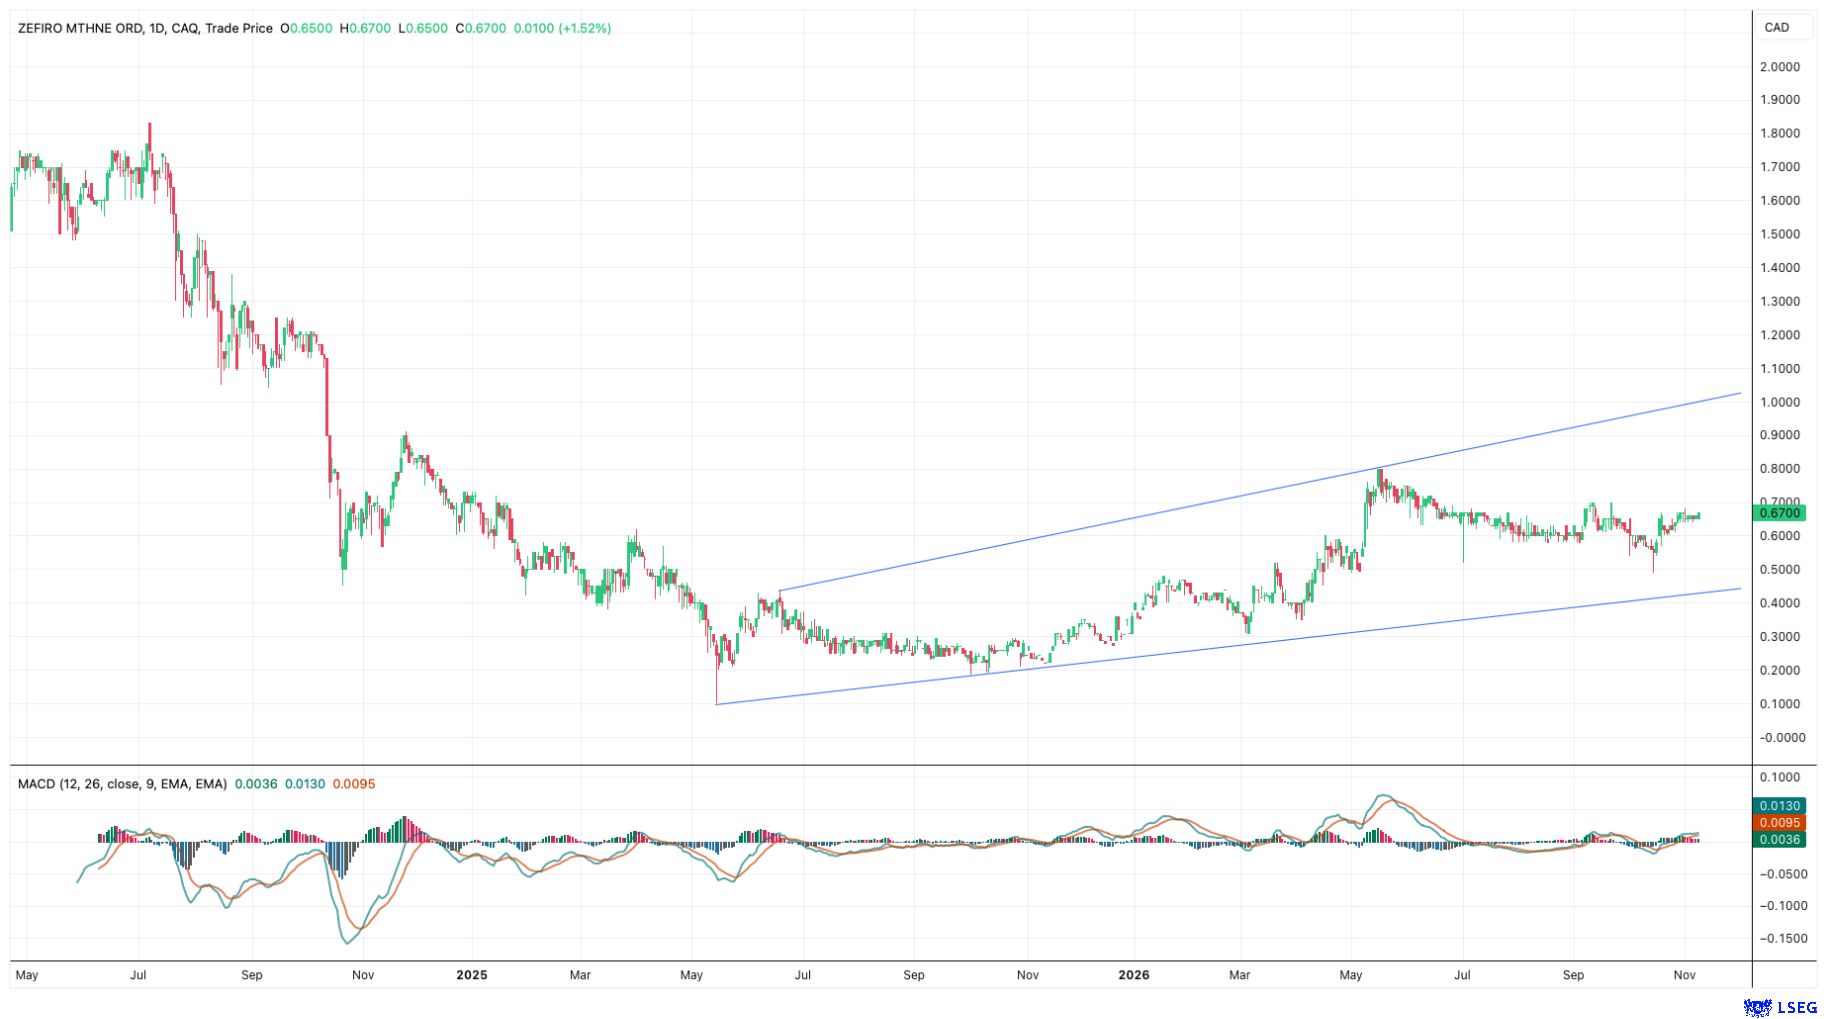
Zefiro-Chart seit Mai 2024

Zusammenfassung

Zefiro verfügt im Vergleich der letzten sechs Monate über eine besser sichtbare Umsatzbasis und auch die Liquiditätssituation wurde deutlich gestärkt. Das kommende Zertifikategeschäft erweitert die Perspektive auf neue Umsatzströme für die nächsten Jahre. Nun muss das Unternehmen den eingeschlagenen Wachstumspfad konsequent fortführen und in derselben Geschwindigkeit wie bisher neue Aufträge generieren, damit sich das Auftragsbuch für die nächsten Quartale noch schneller füllt. Das Analysehaus GBC stuft die Zefiro-Aktie angesichts der bisherigen Umsetzungen, des Wachstumsplans und der Skaleneffekte mit „Kaufen“ sowie einem Kursziel von 1,42 USD (ca. 2,00 CAD) ein.

Interessenskonflikt

Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.

Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.

Risikohinweis

Die Ita Joka S. A. bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf derfinanzinvestor.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.

Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Ita Joka S. A. und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.

Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Ita Joka S. A. und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.


Weitere Kommentare zum Thema:


Verborgener Milliardenmarkt: Zefiro Methane - Steht dieser Turnaround-Kandidat vor der Neubewertung?

Verborgener Milliardenmarkt: Zefiro Methane - Steht dieser Turnaround-Kandidat vor der Neubewertung?

Kommentar vom 29.10.2026 | 05:23

Erstellt und veröffentlicht im Auftrag von Zefiro Methane

Während viele Small Caps im aktuellen Börsenumfeld mit Gegenwind kämpfen, vollzieht ein spezialisierter Umweltdienstleister abseits des breiten Radars der Märkte eine dynamische operative Wende. Getrieben von staatlichen Förderprogrammen und strikten Umweltauflagen explodiert die Nachfrage nach Stilllegungs- und Messdienstleistungen. Mit einem prall gefüllten Rekordauftragsbestand, frischem Kapital und dem Sprung in die operative Profitabilität bietet der Titel jetzt ein asymmetrisches Chance-Risiko-Profil. Warum Analysten erhebliches Aufwärtspotenzial sehen, zeigt der folgende Spezialbericht.

Zum Kommentar


Chancen des Wandels und entscheidende Wendemarken – Salzgitter, Westwing, Zefiro Methane

Chancen des Wandels und entscheidende Wendemarken – Salzgitter, Westwing, Zefiro Methane

Kommentar vom 14.10.2026 | 05:20

Erstellt und veröffentlicht im Auftrag von Zefiro Methane.

An den globalen Kapitalmärkten eröffnen sich derzeit bemerkenswerte Investitionsmöglichkeiten für renditeorientierte Anleger. Zwischen marktbreiten Konsolidierungen und sektorbedingten Umschwüngen treten vereinzelte Titel hervor, die durch gezielte operative Weichenstellungen, regulatorischen Rückenwind oder frische institutionelle Impulse eine neue Kursdynamik entfalten. Ob überzeugende fundamentale Trendwenden über strategische Kapitalmaßnahmen oder zyklische Erholungsfantasien - Wer jetzt genau hinschaut, identifiziert mögliche Renditekatalysatoren abseits des Marktrauschens.

Zum Kommentar


Strategische Übernahmen, Nischen und Lieferketten - Logitech, Shelly, Zefiro Methane

Strategische Übernahmen, Nischen und Lieferketten - Logitech, Shelly, Zefiro Methane

Kommentar vom 28.09.2026 | 05:45

Erstellt und veröffentlicht im Auftrag von Zefiro Methane

Milliardenschwere Übernahmeangebote, staatlich geförderte Nischenmärkte und unerwartete operative Reibungsverluste prägen das aktuelle Geschehen am Parkett. Während strategische Bieter mit hohen Bewertungsprämien nach margenstarkem Softwarewachstum greifen, profitieren spezialisierte Infrastrukturdienstleister abseits zyklischer Rohstoffpreise von regulatorischem Rückenwind. Gleichzeitig verdeutlicht der jüngste Kursdruck bei einem etablierten Technologieanbieter, wie sensibel die Börse trotz solider Bilanzen auf Risiken in der Lieferkette reagiert. Eine Zusammenfassung der Chancen und Fallstricke, die sich bei drei Unternehmen ergeben.

Zum Kommentar