28.10.2026 | 05:25
Politische Börsen, Ausverkauf und Aufschwung nutzen: Lahontan Gold, Nu Holdings, OHB, Petrobras, Vale, Itau Unibanco
Dynamische Kurssprünge, unentdeckte Substanzwerte und impulsive Marktreaktionen nach politischen Weichenstellungen prägen das aktuelle Börsengeschehen. Während ein wachstumsstarker Technologiekonzern nach einer starken Rally vor charttechnischen Schlüsselmarken steht, offenbart ein Rohstoffexplorer angesichts makroökonomischer Risiken enormes Aufholpotenzial gegenüber seinem Projektwert. Zugleich sorgen panikartige Abverkäufe in Brasilien für attraktive antizyklische Einstiegschancen.
Lesezeit: ca. 7 Minuten.
Autor: Stefan Bode
ISIN: CA50732M1014 , BRVALEACNOR0 , BRPETRACNOR9 , KYG6683N1034 , US4655621062 , DE0005936124
OHB: Über 40 % Kursplus – gelingt jetzt der nächste Ausbruch?
Die Aktie des Bremer Raumfahrtkonzerns OHB (WKN: 593612 | ISIN: DE0005936124 | Ticker: OHB) gehörte diese Woche erneut zu den auffälligen Gewinnern am deutschen Aktienmarkt. Mit einem Tagesplus allein am Montag von mehr als 8 % setzte das Papier seine kräftige Erholung seit Mitte Oktober fort. Seit dem 14. Oktober summierte sich der Kursanstieg bereits auf über 40 %. Seit Jahresbeginn gewann die Aktie rund 85 %, auf Sicht von 52 Wochen betrug der Zuwachs etwa 108 %. Allerdings rückte eine markante Widerstandszone näher.
Frische Nachrichten lieferte der Konzern mit einer Beteiligung an der MediaMobil Communication GmbH. OHB vereinbarte eine strategische Partnerschaft mit dem ebenfalls in Bremen ansässigen Unternehmen und kündigte an, im Rahmen einer Kapitalerhöhung 25 % der Anteile zu übernehmen. Damit sollten die Fähigkeiten in der Satellitenkommunikation gestärkt und das Leistungsangebot entlang der Wertschöpfungskette erweitert werden.
MediaMobil entwickelt und betreibt mobile Kommunikationslösungen für anspruchsvolle Einsatzgebiete, darunter Katastrophenregionen und die Hochsee. Zusätzliche Möglichkeiten sahen die Partner bei der Krisen- und Notfallkommunikation sowie im Verteidigungsbereich. Die Zusammenarbeit war dabei nicht neu: Bereits seit 2020 arbeiteten beide Unternehmen an Lösungen für Raketenstarts aus der Nordsee. Die Beteiligung vertiefte somit eine bestehende Kooperation. Einen Kaufpreis oder konkrete erwartete Ergebnisbeiträge nannte OHB in der Mitteilung nicht. Für eine finanzielle Bewertung des Einstiegs fehlten damit zunächst wesentliche Eckdaten.
Charttechnisch hatte sich das Bild inzwischen deutlich gegenüber dem Vormonat verbessert. Nach dem Rückgang der vergangenen Monate lag das Korrekturtief bei knapp 155 EUR. Von dort setzte eine dynamische Gegenbewegung ein. Zuletzt erreichte das Papier wieder einen Kurs von rund 225 EUR. Damit wurde ein Teil der vorherigen Verluste aufgeholt. Die schnelle Erholung zeigte, dass die Käufer nach der Schwächephase wieder stärker zugriffen.
Besonders entscheidend wurde nun die Zone zwischen 230 und 240 EUR. Dieser Bereich hatte im Februar und März sowie im Juli und Anfang August wiederholt als Unterstützung gedient. Nach dem Bruch am 21. August geriet die Aktie weiter unter Druck. Bei einer erneuten Annäherung konnte die frühere Unterstützung deshalb als Widerstand wirken. Zusätzlich verstärkte die 100-Tage-Linie diesen Bereich. Sie verläuft derzeit bei rund 236 EUR.
Positiv war die Rückeroberung der kurzfristigeren Durchschnittslinien. Die 20-Tage-Linie verlief bei etwa 180 EUR. Die 50-Tage-Linie lag bei aufgerundet 186 EUR. Beide befanden sich inzwischen deutlich unter dem Aktienkurs. Der große Abstand zeigte zugleich, wie weit sich das Papier durch die schnelle Erholung bereits von seiner kurzfristigen Trendbasis entfernt hatte. Oberhalb der Widerstandszone blieb die 200-Tage-Linie eine weitere wichtige Hürde bei rund 264 EUR. Bis dorthin wäre ausgehend vom jüngsten Kursniveau ein zusätzlicher Anstieg von rund 17 % erforderlich. Den nächsten fundamentalen Prüfstein bildeten die für den 12. November angekündigten Neunmonatszahlen.
Lahontan Gold mit signifikantem Projektwert
Geopolitische Unsicherheit und Inflationsrisiken stützen die internationale Goldnachfrage durch Zentralbanken und langfristig orientierte Investoren. Ein nächster Nachfrageschub nach Gold wird auf Grund der aufziehenden Staatsanleihenkrise erwartet. Daher werden nach den letzten Kursrücksetzern Unternehmen wie Lahontan Gold (WKN: A3DKKY | ISIN: CA50732M1014 | Ticker-Symbol: Y2F) interessant. Der Explorer entwickelt in Nevada die frühere Santa-Fe-Goldmine und will diese wieder zur Produktion führen. Ausschlaggebend ist dabei die Umsetzbarkeit der letzten Modellrechnung, die das Unternehmen kürzlich veröffentlichte. Die vorläufige Wirtschaftlichkeitsbewertung (PEA) vom 14. Oktober setzt 3.600 USD je Unze Gold und 49 USD je Unze Silber im Basisszenario an. Allein auf Grundlage dieser Annahme ergibt sich nach Steuern und bei einer Diskontierung von 5 % ein Nettobarwert (NPV) von 820 Mio. USD (732 Mio. EUR), was einer internen Verzinsung von 40,1 % p. a. entspricht.
Die Studie kalkuliert elf aktive Betriebsjahre der Mine und ein anschließendes Jahr Restlaugung der letzten geförderten Erze. Erwartet werden daraus 3,68 Mrd. USD-Erlöse und 1,32 Mrd. USD-Nettomittelzufluss nach Steuern. Dem stehen lediglich 172 Mio. USD Anfangsinvestitionen einschließlich 22,2 Mio. USD-Reserve sowie über die Laufzeit Erhaltungsinvestitionen in Höhe von 158,2 Mio. USD gegenüber. Bei nachhaltigen Gesamtförderkosten (AISC) von 2.250 USD je Unze beträgt die modellierte Amortisationszeit 3,7 Jahre.
Die anfängliche Produktionskurve in den ersten drei Jahren sieht nach Plan 22.900, 39.700 und 47.700 Unzen Goldäquivalent vor, ehe im vierten bis zum elften Jahr durchschnittlich 112.500 Unzen produziert werden sollen. Für 2027 erwartet Lahontan die Bauzulassungen, nachdem die nötigen Umweltbasisstudien bereits abgeschlossen worden sind. Dafür muss das Unternehmen aber noch den endgültigen Minenbetriebsplan einreichen.
Derzeit wartet Lahontan noch auf die offizielle Genehmigung der angestoßenen Emergent-Metals-Übernahme. Nach Vollzug des in direkter Nachbarschaft liegenden Areals würde das gesamt zusammenhängende Landpaket mehr als 93 Quadratkilometer umfassen. Die zusätzliche Projektkontrolle nach der Übernahme und der Wegfall von Royalty-Lizenzzahlungen verbessern die späteren Explorations- und Wachstumsmöglichkeiten deutlich. Bei 0,28 CAD (0,18 EUR) und 432,46 Mio. Aktien beträgt der aktuelle Börsenwert rund 121 Mio. CAD (ca. 77 Mio. EUR) und liegt damit signifikant unter dem ermittelten Projektwert.
Brasilien im Ausverkauf nach der Wahl: Petrobras, Itaú und Nu Holdings
Brasiliens Aktienmarkt erlebte am Montag einen heftigen Stimmungsumschwung. Nach der Stichwahl wurden Banken, Energieunternehmen und zahlreiche Nebenwerte massiv verkauft. Präsident Luiz Inácio Lula da Silva hatte sich am Sonntag mit 51,79 % gegen Flávio Bolsonaro durchgesetzt. Anleger hatten zuvor auf einen Regierungswechsel und eine wirtschaftsfreundlichere Politik gesetzt. Die Hoffnungen auf stärkere Haushaltsdisziplin und Deregulierung werden nach dem Wahlausgang nun neu bewertet werden.
Besonders sichtbar wurde der Schock beim iShares MSCI Brazil ETF (WKN: 676767 | ISIN: US4642864007 | Ticker: EWZ). Gegenüber dem Freitagskurs verlor der Fonds zwischenzeitlich mehr als 26 %. Anschließend setzte eine kräftige Gegenbewegung ein: Von einer Eröffnung um 31,70 USD erholte sich EWZ auf über 34 USD, zeitweise mehr als acht %. Bei rund 34,30 USD blieb gegenüber dem Freitagskurs von 42,59 USD allerdings noch ein Minus von etwa 19 %. EWZ ist ein Schwergewicht unter den Brasilien-ETFs. BlackRock bezifferte das Fondsvermögen vor der Wahl am 23. Oktober auf knapp 14 Mrd. USD. Die jährlichen Kosten liegen bei 0,59 %. Das September-Factsheet enthielt 46 Positionen; Finanzwerte stellten rund 36 % des Portfolios dar.
Allein die beiden Petrobras-Aktiengattungen kamen zusammen auf etwa 14,5 %. Damit traf der Ausverkauf gleich mehrere besonders stark gewichtete Bereiche. Charttechnisch wurde die vorangegangene Wahlrally abrupt zurückgedreht. EWZ war seit Anfang 2025 bis April 2026 deutlich gestiegen, bevor bis Juni eine Korrektur folgte. Vom 2. auf den 5. Oktober war EWZ nach dem ersten Wahlgang um rund zwölf % gesprungen. Diese Aufwärtslücke wurde durch den jüngsten Einbruch geschlossen. Gleichzeitig entstand eine große neue Abwärtslücke. Auch die 20-, 50-, 100- und 200-Tage-Linien wurden übersprungen und lagen anschließend oberhalb des Kurses.
Nun rückte der Bereich zwischen 33 und 35 USD in den Mittelpunkt. Dort hatte sich der ETF bereits im Juni sowie im August stabilisiert. Eine nachhaltige Rückeroberung der Marke von 35 USD würde die Chance auf eine weitere Erholung verbessern. Die erste Gegenbewegung allein bestätigte jedoch noch keinen neuen Aufwärtstrend.
Unter den Einzelwerten stand Itaú Unibanco (WKN: A0RGKJ | ISIN: US4655621062 | Ticker: BVXB) im Blickpunkt. Der US-ADR verlor vom Freitagsschluss bis zum Montagstief über 25 % und notierte später wieder bei 7,70 USD. Hinter dem Namen steht einer der bedeutendsten privaten Bankkonzerne Lateinamerikas: Zum Ende des zweiten Quartals wies Itaú rund 3.227 Mrd. BRL Bilanzsumme und mehr als 90.000 Beschäftigte aus.
Auch die Ausschüttungen verdienen Beachtung. Für die lokale Vorzugsaktie ITUB4 ergab sich bei einem Referenzkurs von etwa 42 BRL aus den offiziellen Bruttozahlungen der vergangenen zwölf Monate einschließlich Sonderzahlungen rechnerisch eine rückblickende Ausschüttungsrendite von etwa 7,5 %. Diese Kennzahl ist von einer Prognose sowie von der Nettorendite des US-ADRs zu unterscheiden.
Der staatlich kontrollierte Ölkonzern Petrobras (WKN: 932443 | ISIN: BRPETRACNOR9 | Ticker-Symbol: PJXC) verlor gegenüber Freitag zum Handelsstart rund 17 %, am Tagestief über 18 %, ehe die anschließende Erholung einsetzte. Trotz des Rückschlags lag die USD-Kursentwicklung seit Jahresbeginn noch ungefähr 90 % im Plus. Auf Basis der vom Datendienst StockAnalysis erfassten Jahresdividende lag die rückblickende Rendite zuletzt bei rund fünf %. Investitionspolitik, Kraftstoffpreise und Ausschüttungen bleiben hier eng mit politischen Entscheidungen verbunden.
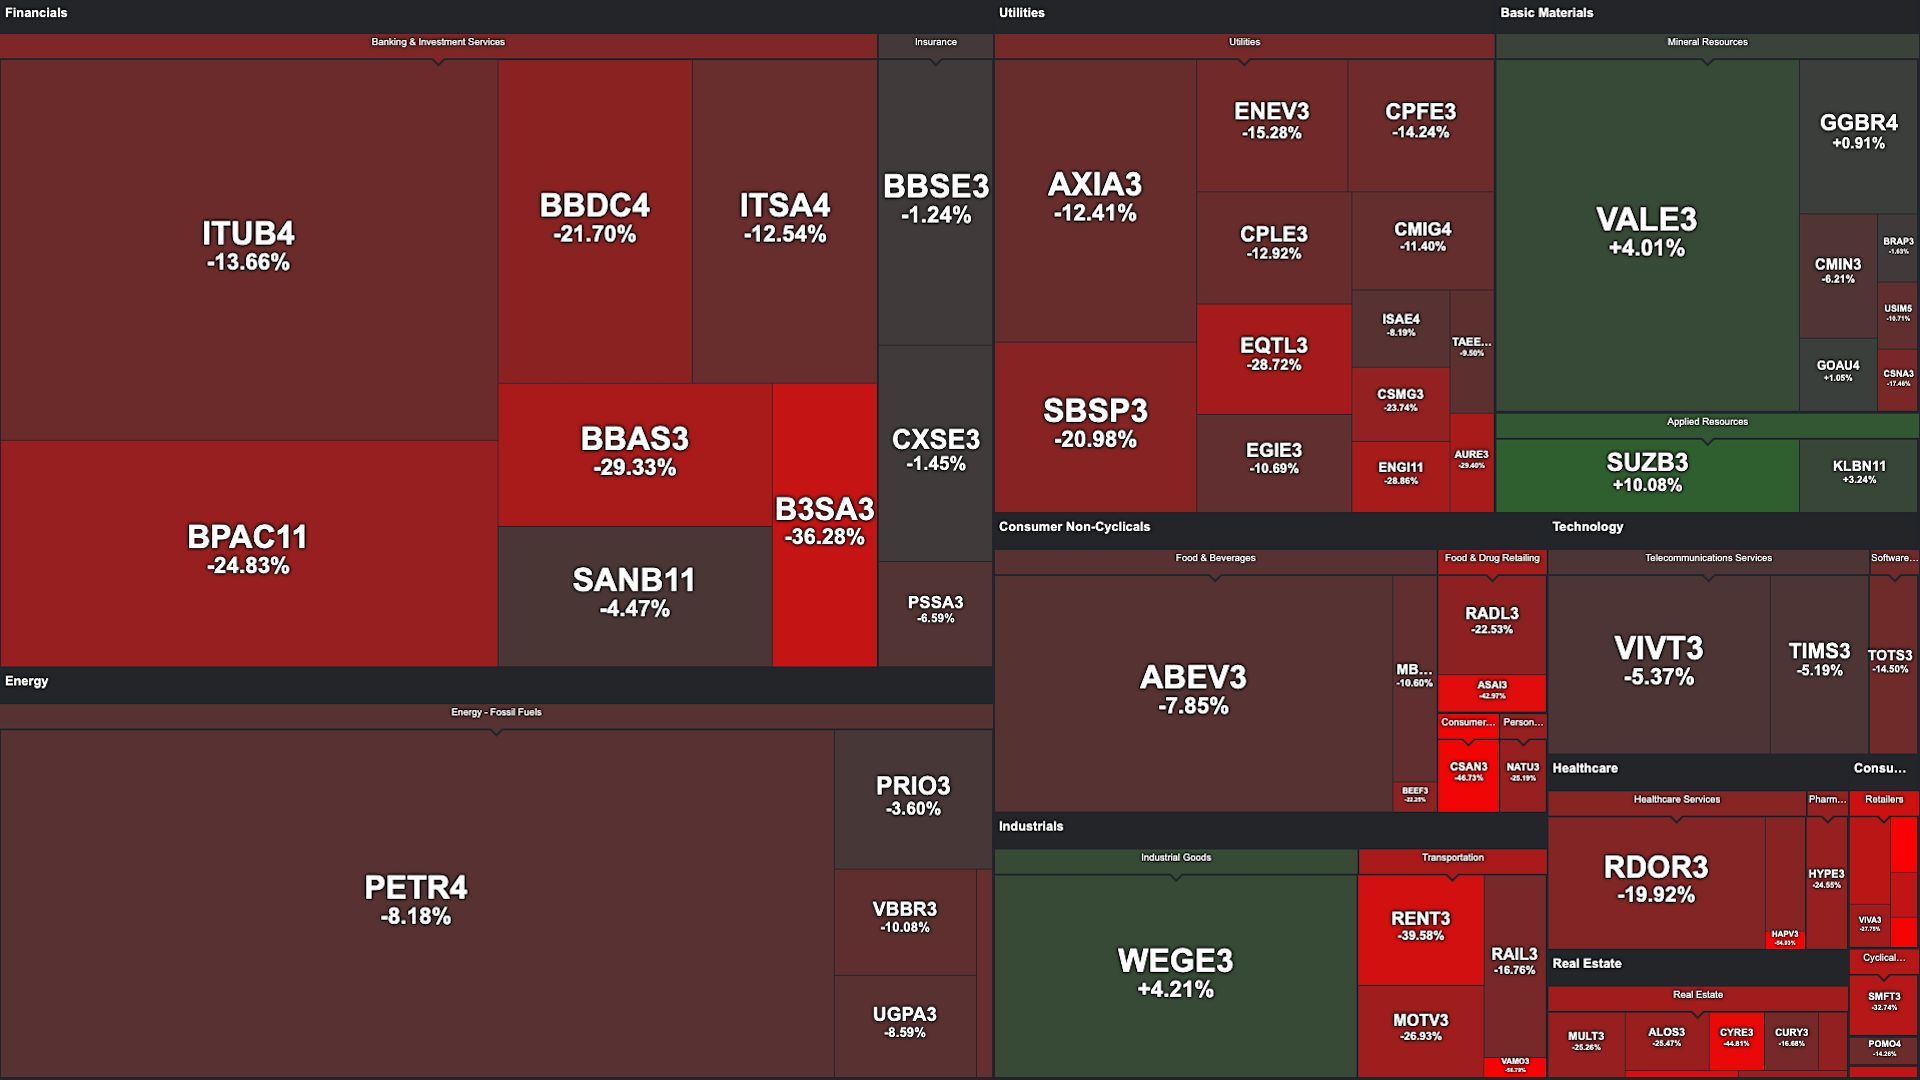
Nu Holdings (WKN: A3C82G | ISIN: KYG6683N1034 | Ticker: M1Z), die Muttergesellschaft von Nubank, gehörte ebenfalls zu den stark betroffenen Namen. Vom Freitagsschluss bis zum Tief betrug der Rückgang ungefähr 23 %. Vom Eröffnungskurs aus gelang nach dem ersten Schock die anschließende Erholung. Das Unternehmen meldete für das zweite Quartal 139 Mio. Kunden und einen Nettogewinn von rund 1,1 Mrd. USD. Damit traf der Ausverkauf auch einen profitablen Anbieter mit starkem Wachstum. Die brasilianische Heatmap zeigte zudem deutliche Verluste bei Banco Bradesco, Santander Brasil und Banco BTG Pactual (BPAC3). Der Börsenbetreiber B3 (B3SA3) lag zeitweise rund 36 % im Minus. Beim Rindfleischexporteur Minerva Foods (BEEF3) betrug der Rückgang mehr als 20 %.
Rohstoffunternehmen Vale und Elektronikkonzern WEG lagen dagegen im lokalen Handel zeitweise im Plus. Für internationale Anleger war das nur ein Teil des Bildes: Ein schwächerer Real belastete zusätzlich die in USD gemessene Wertentwicklung. Deshalb konnten brasilianische Aktien und ihre US-ADRs deutlich voneinander abweichen. Neben den Aktienkursen rückten damit auch die Entwicklung des Reals und die wirtschaftspolitischen Signale der Regierung in den Mittelpunkt.
Zusammenfassung
OHB verzeichnete nach einer strategischen Beteiligung ein Kursplus von über 40 %, nähert sich vor den Quartalszahlen jedoch einer markanten charttechnischen Widerstandszone.
Lahontan Gold treibt die Santa-Fe-Mine in Nevada voran, deren ermittelter Nettobarwert von 820 Millionen USD den aktuellen Börsenwert von rund 87 Millionen USD signifikant übersteigt.
Petrobras, Itaú und Nu Holdings gerieten nach dem Wahlschock in Brasilien unter massiven Abgabedruck, zeigen nach ersten Gegenbewegungen jedoch wieder Stabilisierungstendenzen.