Menü

21.05.2026 | 05:45

Almonty Industries: Korrektur nach Rally

  • Almonty Industries
Bildquelle: Pixabay

Das Element Wolfram ist eines der härtesten und schwersten Metalle der Erde und gilt als unverzichtbarer Rohstoff für Industrie, Rüstung und Hochtechnologie. Mit einem Schmelzpunkt von über 3.400 Grad Celsius ist kein anderes Metall widerstandsfähiger unter extremen Bedingungen. Rund 80 % der globalen Produktion stammen aus China. Das ist ein strukturelles Risiko, besonders für westliche Lieferketten, sodass Regierungen und Investoren bereits alarmiert sind. Das Hartmetall Wolfram ist daher in den letzten Quartalen zu einem strategischen Schlüsselrohstoff einer neuen geopolitischen Ära mutiert.

Lesezeit: ca. 2 Minuten. Autor: Stefan Bode
ISIN: CA0203987072


Aktie im Rückwärtsgang – aber der Kontext zählt

Die Aktie von Almonty Industries (WKN: A414Q8 | ISIN: CA0203987072 | Ticker: ALI1) stand zuletzt unter Abgabedruck. In den vergangenen 21 Handelstagen verlor der Titel in der Spitze mehr als 33 % an Wert. Wer jedoch nur auf diese Zahl schaut, verkennt das Gesamtbild. Seit Jahresbeginn notiert die Aktie immer noch rund 97 % im Plus – auf 52-Wochen-Sicht sogar ca. 530 %. Der aktuelle Rücksetzer ist damit weniger ein Alarmsignal als vielmehr eine Normalisierung nach einer außergewöhnlichen Kursrallye.
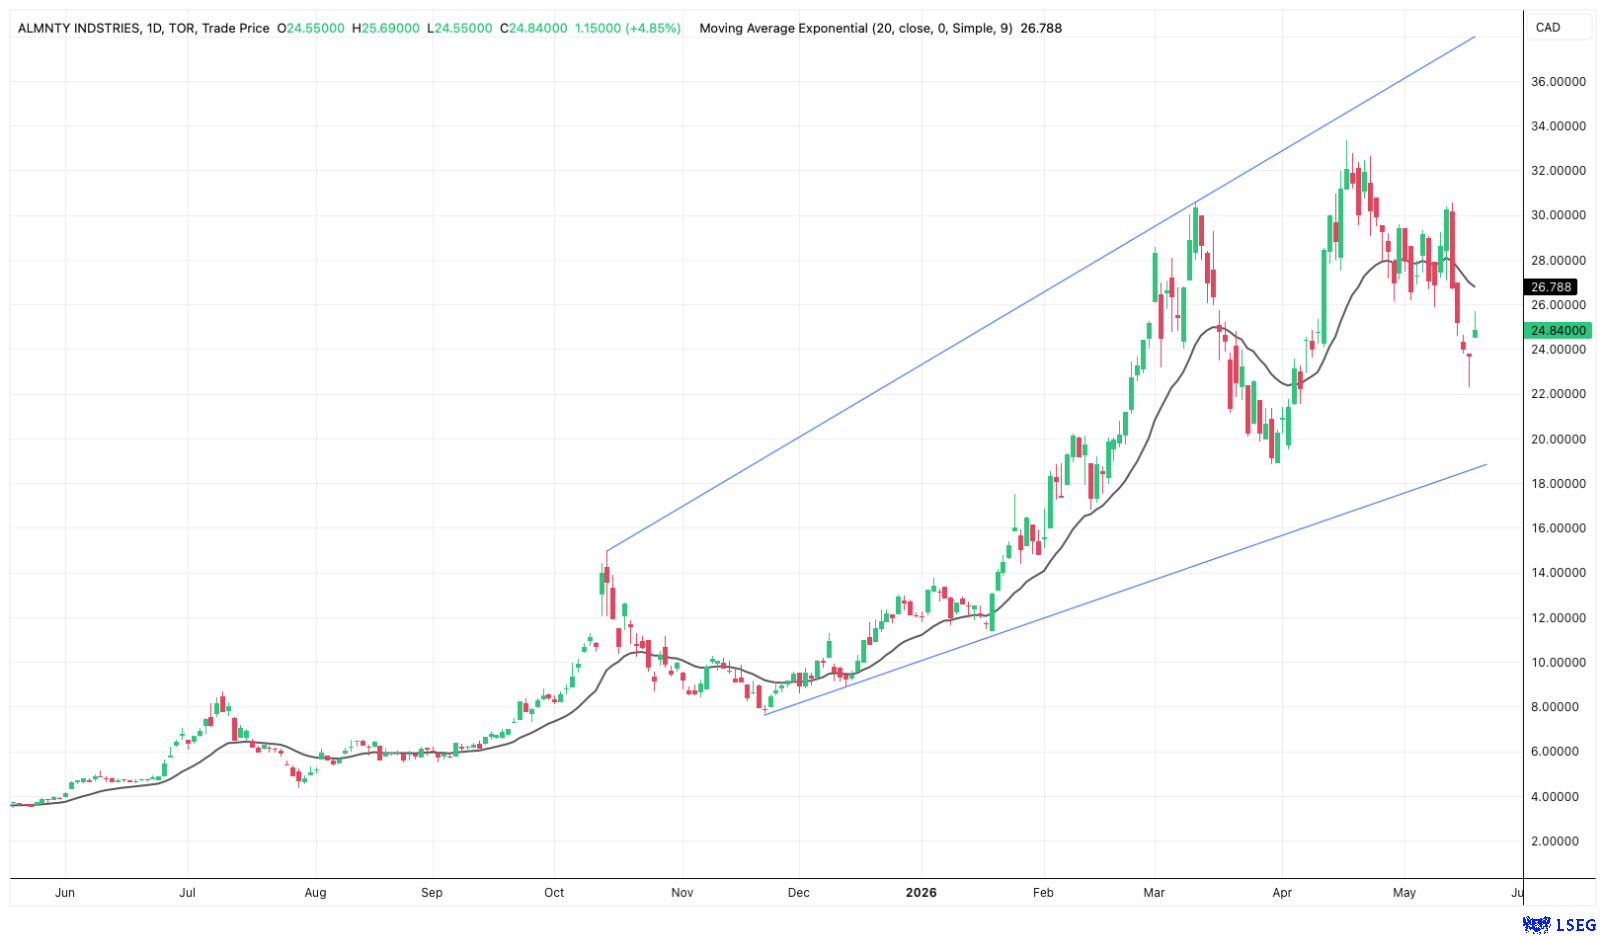
Quelle: LSEG Refinitiv, 1-Jahres-Chart Almonty Industries

Marktkapitalisierung versus Buchwert

Bei einer Marktkapitalisierung von rund 6,5 Mrd. CAD steht bei Almonty Industries ein bilanzieller Eigenkapitalwert von lediglich 356,9 Mio. CAD gegenüber. Die Gesamtaktiva lagen per Ende Q.1 2026 bei 605,6 Mio. CAD und das Unternehmen erzielte im ersten Quartal 25,4 Mio. CAD Umsatz. Trotz positivem operativem Cashflow von 9,7 Mio. CAD blieb aufgrund von Bewertungsverlusten auf Warrant-Verbindlichkeiten sowie eingebettete derivative Verbindlichkeiten im Endeffekt ein Nettoverlust von minus 5,3 Mio. CAD. Der Blick auf die reinen Bilanzzahlen wirkt auf den ersten Blick wie eine deutliche Überbewertung der aktuellen Marktkapitalisierung.

Das würde sicherlich stimmen, wenn Almonty Industries als klassisches Bergbauunternehmen verwechselt werden würde. Das Unternehmen ist aber mittlerweile ein strategischer Wolfram-Produzent im westlichen Lieferketten-Netzwerk. Mit operativem Fokus auf die Sangdong-Wolfram-Mine in Südkorea besitzt das Unternehmen die wohl bedeutendste Wolfram-Lagerstätte außerhalb Chinas. Ergänzend produziert und vermarktet Almonty Wolframkonzentrat aus der Panasqueira-Mine in Portugal und hält darüber hinaus Wolframprojekte in Spanien, Montana sowie ein Molybdän-Projekt in der Nähe von Sangdong.

Q.1 2026: Operative Zahlen mit klarer Verbesserung

Der Vergleich mit dem Vorjahresquartal fällt eindrucksvoll aus. Der Umsatz kletterte von 7,9 Mio. CAD (Q.1 2025) auf 25,4 Mio. CAD (Q.1 2026) – ein Sprung von mehr als 200 %. Noch aussagekräftiger: Das Ergebnis aus dem Minenbetrieb stieg von 0,75 Mio. CAD auf 13,0 Mio. CAD. Das operative Geschäft hat sich also fundamental verbessert und Almonty macht beim Kerngeschäft echte Fortschritte.

Besonders bemerkenswert ist die Entwicklung beim operativen Cashflow. Im Q.1 2026 erzielte Almonty +9,7 Mio. CAD – nach minus 4,4 Mio. CAD im Vorjahresquartal. Zum Vergleich: Im Gesamtjahr 2025 war der operative Cashflow mit minus 19,1 Mio. CAD deutlich negativ, nach minus 7,5 Mio. CAD in 2024. Dass dieser Wert im ersten Quartal 2026 erstmals positiv ausläuft, ist ein substanzielles operatives Signal und kein Zufall. Es zeigt, dass die Sangdong-Mine beginnt, echten Cashflow zu generieren. Zudem hielt Almonty zum 31.03.2026 rund 259,9 Mio. CAD Cash – eine komfortable Liquiditätsposition, die die kurzfristigen Verbindlichkeiten von 117,1 Mio. CAD um mehr als das Doppelte übersteigt.

Aktie spiegelt die Zukunft wider

Der Markt bewertet Almonty nicht auf Basis der heutigen Gewinne, denn die gab es bis zum ersten Quartal 2026 noch nicht. Die Aktie ist eine klare Wette auf die strategische Zukunft. Die Sangdong-Mine in Südkorea ist die westliche Wolfram-Ankerbasis für den als kritisch eingestuften Rohstoff im geopolitischen Spannungsfeld. Nur mit der dortigen Wolframproduktion kann die Nachfrage aus dem Industriesektor, dem Rüstungssektor wie auch dem Forschungssektor gedeckt werden, sollten die Spannungen zwischen China und den USA nicht abgebaut werden.

Fazit

Die Q.1-Zahlen 2026 liefern valide operative Fortschritte: Umsatzsprung, positiver Cashflow, deutlich verbessertes Minenergebnis. Gleichzeitig ist die Aktie bei einer Marktkapitalisierung von 6,8 Mrd. CAD und den letzten Quartalszahlen noch ambitioniert bewertet. Almonty bleibt damit eine faszinierende, aber zuletzt volatile Rohstoffaktie im Markt. Mehr Klarheit dürften aber die kommenden Finanzberichte zum zweiten und dritten Quartal bringen und das aktuelle Bewertungsniveau rechtfertigen.
Interessenskonflikt

Gemäß § 85 WpHG weisen wir darauf hin, dass die Ita Joka S. A. sowie Partner, Autoren oder Mitarbeiter der Ita Joka S. A. (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.

Die Ita Joka S. A. ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.

Es besteht aus diesem Grund ein konkreter Interessenkonflikt.

Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Ita Joka S. A. für Veröffentlichungen zu Unternehmen nutzt.

Risikohinweis

Die Ita Joka S. A. bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf derfinanzinvestor.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.

Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Ita Joka S. A. und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.

Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Ita Joka S. A. und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.


Weitere Kommentare zum Thema:


Wendechancen und Kursschocks: Almonty Industries, Evotec, PNE im Stresstest

Wendechancen und Kursschocks: Almonty Industries, Evotec, PNE im Stresstest

Kommentar vom 20.10.2026 | 05:31

Zwischen operativer Zäsur, geopolitischer Neuausrichtung und herben Rückschlägen handelt der heutige Kommentar. Während ein kriselnder Wirkstoffforscher mit überraschenden Quartalszahlen um eine Bodenbildung ringt, profitiert ein westlicher Rohstoffförderer vom geopolitischen Bruch bisheriger Monopollieferanten. Zeitgleich stürzt eine drastische Gewinnwarnung im Sektor der erneuerbaren Energien Anleger in eine tiefe Vertrauenskrise. Welche charttechnischen Hürden nun zählen und wo sich trotz hoher Volatilität echte Chancen verbergen, analysiert dieser Marktbericht.

Zum Kommentar


Zwischen Aufbruch und Bewährungsprobe – Almonty Industries, Aumovio, SUSS MicroTec

Zwischen Aufbruch und Bewährungsprobe – Almonty Industries, Aumovio, SUSS MicroTec

Kommentar vom 09.10.2026 | 05:45

Ein überraschender Führungswechsel, strategisch wichtige Rohstoffe und Rekordaufträge bei fallenden Kursen: Drei börsennotierte Unternehmen zeigen, wie nah Chancen und Risiken derzeit beieinanderliegen. Während ein Autozulieferer um bessere Margen ringt, baut ein Wolframproduzent seine westlichen Lieferketten aus und ein Halbleiterausrüster erschließt neue Märkte. Welche Fortschritte rechtfertigen Zuversicht – und wo bleiben Anleger auf Geduld angewiesen? Der Bericht beleuchtet, was für die nächste Kursbewegung entscheidend werden könnte.

Zum Kommentar


Wendepunkte mit Durchbruch, Produktionsstart und Milliardenauftrag – Almonty Industries, Secunet Security Networks, Viking Therapeutics

Wendepunkte mit Durchbruch, Produktionsstart und Milliardenauftrag – Almonty Industries, Secunet Security Networks, Viking Therapeutics

Kommentar vom 25.09.2026 | 05:45

Starke Studiendaten, der Hochlauf einer strategisch bedeutenden Rohstoffproduktion und ein möglicher Milliardenauftrag sorgen an der Börse für Bewegung. Die drei Unternehmen könnten von langfristigen Megatrends wie Adipositastherapien, sicheren Lieferketten und steigenden Verteidigungsausgaben profitieren. Doch hohen Wachstumschancen stehen klinische Risiken, operative Herausforderungen und ambitionierte Bewertungen gegenüber.

Zum Kommentar